央行数字货币的弊端:别光看好处,这几个坑你未必知道
在银行支付条线干了二十年,从磁条卡刷到二维码,再到全民讨论的央行数字货币,每一轮技术换代我都亲历。当初试点时我满怀期待,可真正用了几轮下来,那些被宣传稿盖住的短板才一点点浮出水面。央行数字货币的弊端不是"有没有"的问题央行数字货币的弊端,是"多深"的问题。
最让我坐不住的是全额可追溯这件事。每一笔转账,从金额到收款方,都在系统里留痕央行数字货币的弊端:别光看好处,这几个坑你未必知道,后台随时能调。你买杯咖啡、给谁转过红包、哪个月开销突然大了一倍,全在一张表里。这不是便利,是把财务自由这个词从普通人词典里划掉了。
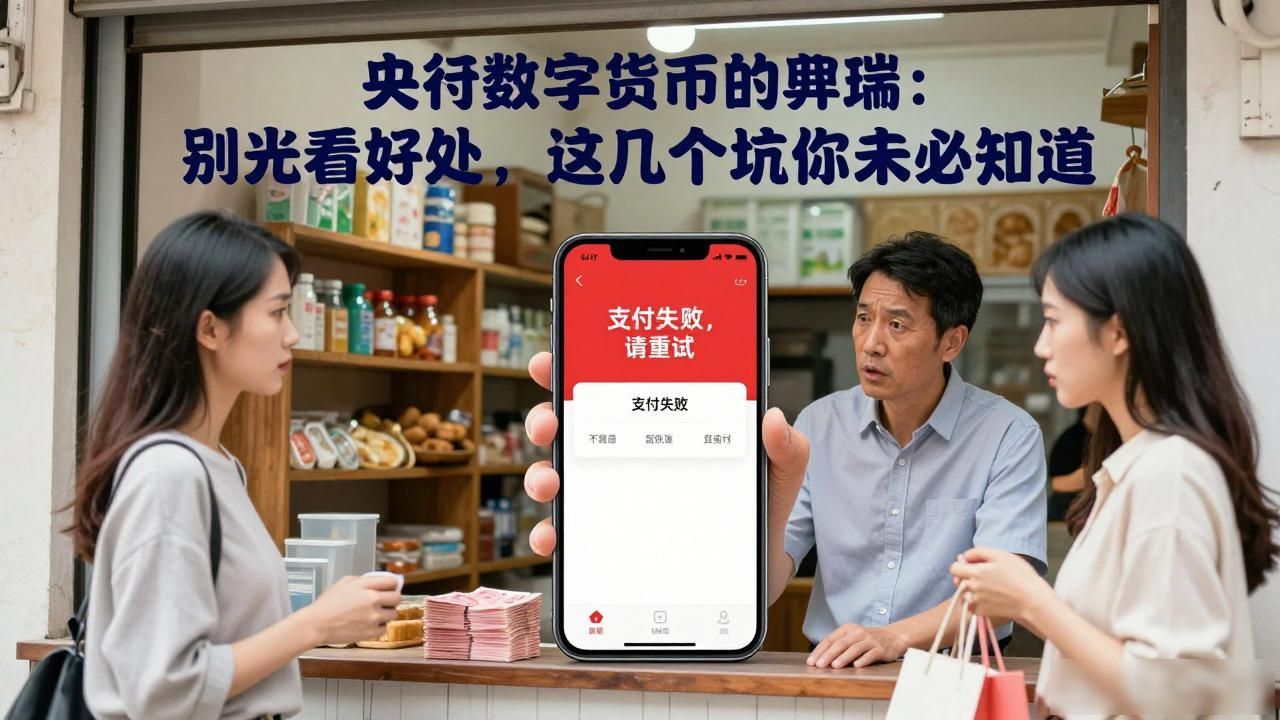
技术层面同样让人犯嘀咕。整套系统高度依赖中心化节点,一旦服务器宕机或遭攻击,不是"网络不好"那么轻描淡写,而是支付通道瞬间瘫痪。去年某试点城市升级当天出了四十分钟故障,街边小店全摸不着手机,现金反而成了最靠谱的。
还有个容易被忽略的冲击:商业银行和第三方支付那套生态会被硬生生挤到墙角。大家钱都搬进央行账户,余额宝、微信余额、银行活期存款的意义就大打折扣。小银行、小支付平台没了活路,支付市场的竞争格局会被彻底改写,最后买单的还是消费者。


