摩根大通自有数字货币,银行自己发的"内部币"到底能干啥
摩根大通砸下自有数字货币这件事摩根大通自有数字货币,银行自己发的"内部币"到底能干啥,本质上是华尔街老钱不想再被"中间人"卡脖子。JPM Coin从2019年测试到2024年正式向机构客户开放,目标很明确:让几十亿美元的交易从"T+1"变成秒级到账。说白了,这不是给老百姓用的,是给对冲基金、资管公司之间的转账提速。
技术层面,JPM Coin跑在以太坊主链上,兼容ERC-20代币标准。摩根大通把每个代币锚定一美元,由JPMorgan Chase Bank直接背书,赎回跟银行柜台取钱一个体验。用户不用理解区块链,只需在App里完成"充值—转账—赎回"三步,结算时间从一天压缩到几秒。
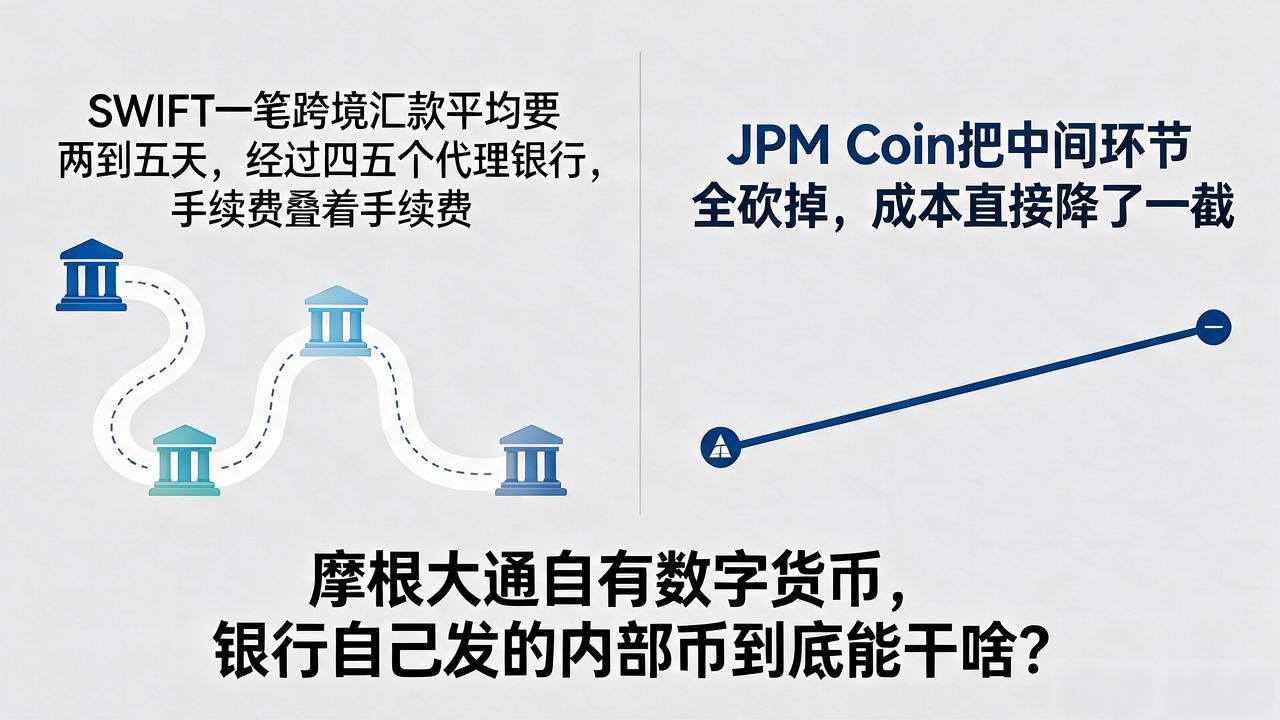
对比来看,SWIFT一笔跨境汇款平均要两到五天,经过四五个代理银行,手续费叠着手续费。JPM Coin把中间环节全砍掉,成本直接降了一截。但对手方也得有摩根大通账户,出了自家体系就转不动。目前用户集中在北美和欧洲的机构端,离"全球通用货币"还差得远。
对普通人来说,短期内摸不到这个东西。它更像是银行支付基础设施的一次"内卷"摩根大通自有数字货币,等监管成熟、跨行互操作性打通之后,也许才会外溢到零售端。现在聊"摩根大通自有数字货币能不能炒",就像问"银行内部转账系统能不能去交易所买"——赛道完全不对。


