货币数字化趋势:2026年你的现金和银行卡真的会被淘汰吗
货币数字化正在从实验室走进日常。央行数字货币、稳定币、可编程支付同步加速落地,现金和银行卡的使用频率肉眼可见地下降。这不是远景,而是正在发生的结构性变化。
中国数字人民币试点城市已超50个,覆盖零售、公交、政务缴费。2026年累计交易规模突破数万亿元,高频支付仍集中在通勤和小额消费。真正改变规则的不是"用不用数字人民币",而是可编程性——钱可以附带条件自动执行,学费到期自动划转,补贴精准到人而非到账户。
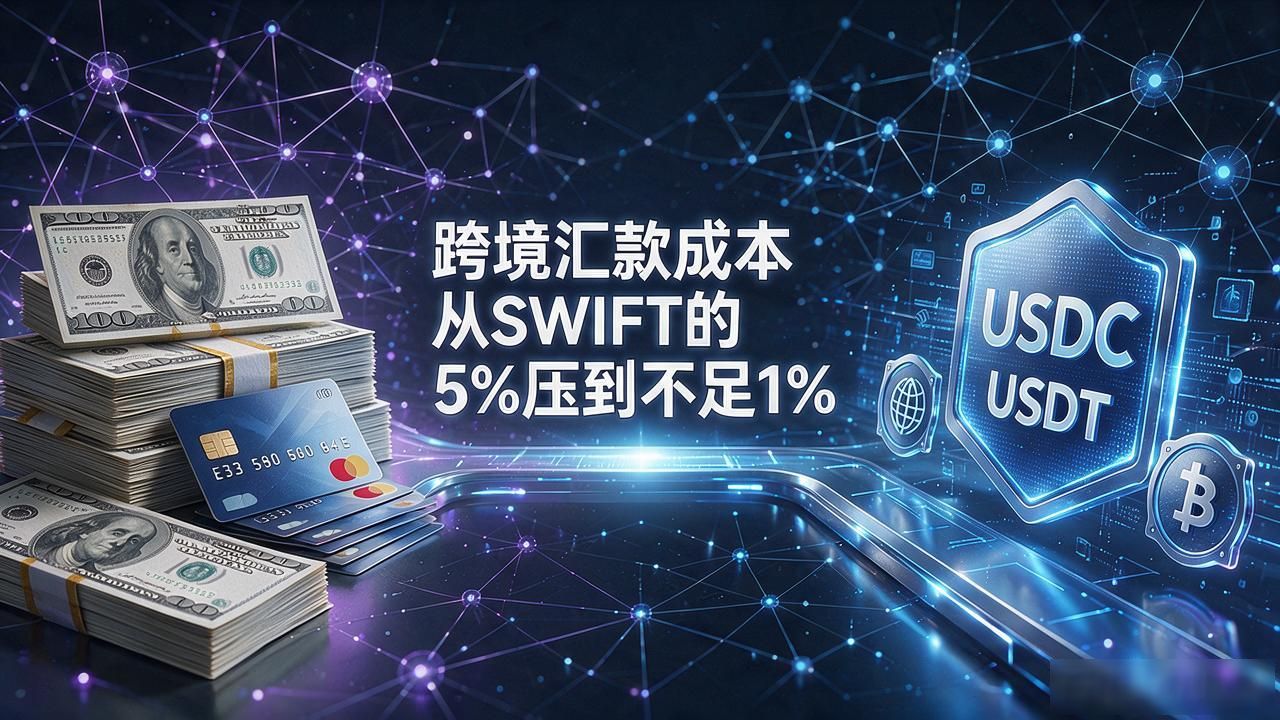
私营部门同样凶猛。美元稳定币USDC、USDT的链上流通量在2025至2026年间翻了一倍,跨境汇款成本从SWIFT通道的5%压到不足1%。多国央行开始把合规稳定币纳入清算体系。这不再是"山寨币"叙事,而是美元结算权的重新分配。
商业银行压力实实在在。存款搬家、支付通道被绕过、中间业务利润压缩货币数字化趋势,中小银行首当其冲。但数字银行和嵌入式金融让乡镇小商户、灵活就业者第一次拿到低成本信贷和保险。货币数字化的受益面比想象广货币数字化趋势:2026年你的现金和银行卡真的会被淘汰吗,关键是基础设施能否下沉到毛细血管。
隐患同样摆在台面上。数据隐私、跨境资本管控、网络安全攻击面扩大,条条牵动安全神经。量子计算对现有加密算法的威胁,让"可升级密码体系"成为各国央行数字币标配。对普通人,最现实的问题是:现金若彻底退场,断电断网时谁来兜底。