CBDC不是央行发钱,主权数字货币真正在改什么
CBDC不是"电子现金"的升级版主权数字货币cbdc,而是货币信用体系的重新编码。从央行数字货币项目组的技术视角,聊聊它到底在改什么。
很多人把CBDC理解成"央行版支付宝",偏了。核心不是支付通道,而是货币发行权的数字化迁移。钞票是物理载体,信用锚定在央行资产负债表;现在信用变成可验证、可追踪的数字签名,发行环节被彻底压缩。
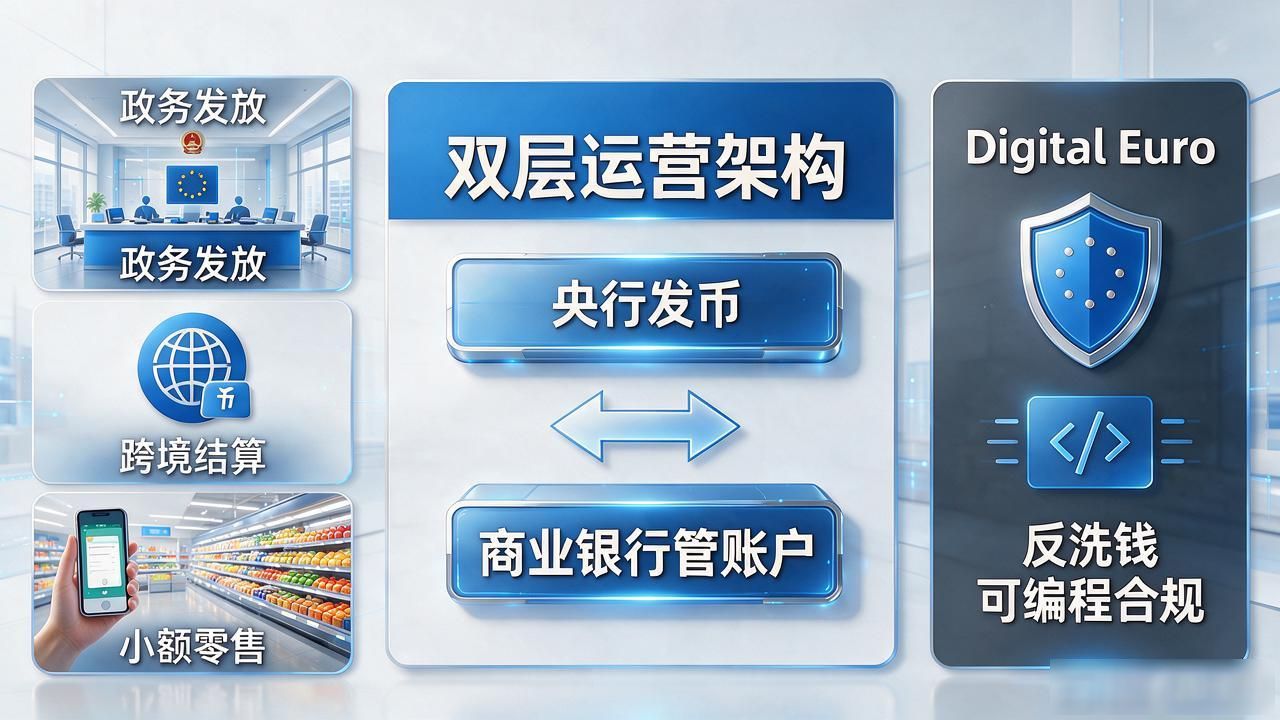
数字人民币试点跑了五年,落地集中在政务发放、跨境结算和小额零售。真正有张力的是双层运营架构——央行发币、商业银行管账户,保留隐私分层,也避免央行直接面对几十亿用户的运维压力。欧盟Digital Euro思路类似,但更强调反洗钱的可编程合规。
跨境最实际。SWIFT链路走美元清算,中间行层层加价、到账慢。mBridge让四个经济体点对点转账CBDC不是央行发钱,主权数字货币真正在改什么,结算从两天压到几秒。这不是炫技,是把货币主权话语权从"谁的管道你走"变成"谁的钱直接拿到"。
隐私和透明的边界没有全球共识。零知识证明能藏金额、藏身份,但反洗钱要求可审计。各国CBDC方案卡在这个天平上,谁来定义"够用"的隐私阈值,比算法本身更难。


